ETF-Police
ETF-Rendite. Steuervorteil. Ein Vertrag, der beides kann.
Sie sparen bereits in ETFs, oder wollen anfangen? Im Versicherungsmantel wachsen dieselben ETFs steuerlich begünstigt. Wir rechnen Ihnen ehrlich vor, wann sich das lohnt und wann nicht.
Das Problem
Der stille Renditekiller in Ihrem Depot heißt Steuer
ETF-Sparen ist richtig. Aber im Depot knabbert bei jedem Rebalancing und bei der Auszahlung die Abgeltungsteuer an Ihrer Rendite, über Jahrzehnte summiert sich das gewaltig.
Abgeltungsteuer auf alles
25 Prozent plus Soli auf jeden realisierten Gewinn, auch beim Umschichten zwischen ETFs. Der Zinseszinseffekt wird bei jedem Verkauf beschnitten.
Umschichten kostet doppelt
Wer mit 55 von Aktien- in sicherere ETFs wechseln will, zahlt im Depot erst einmal Steuern auf alle aufgelaufenen Gewinne. In der Police: steuerfrei.
Vorabpauschale & Bürokratie
Seit 2018 besteuert der Staat Fondsgewinne teils schon vor dem Verkauf. In der Police entfällt das komplett, es gilt: erst bei Auszahlung.
Der Vergleich
ETF-Police oder ETF-Depot, der ehrliche Vergleich
Beides hat seinen Platz. Entscheidend ist der Anlagehorizont: Je länger die Laufzeit, desto stärker gewinnt der Steuervorteil der Police.
Steuern während der Laufzeit
ETF-Police
Keine. Umschichten und Rebalancing steuerfrei
ETF-Depot
Abgeltungsteuer bei jedem Verkauf, Vorabpauschale jährlich
Steuern bei Auszahlung
ETF-Police
Nur 50 % der Erträge steuerpflichtig (ab 62, nach 12 Jahren); bei Rente nur 17 % Ertragsanteil
ETF-Depot
25 % Abgeltungsteuer plus Soli auf alle Gewinne
Laufende Kosten
ETF-Police
ETF-Kosten plus Policenkosten (bei schlanken Tarifen gering)
ETF-Depot
Nur ETF- und Depotkosten
Lebenslange Rente möglich
ETF-Police
Ja, garantierte Verrentung inklusive
ETF-Depot
Nein, Auszahlplan ohne Langlebigkeitsschutz
Flexibilität
ETF-Police
Zuzahlungen, Entnahmen, Beitragspausen möglich
ETF-Depot
Jederzeit voll verfügbar
Faustregel: Ab etwa 12–15 Jahren Anlagehorizont überwiegt bei kostengünstigen Tarifen der Steuervorteil. Wir rechnen Ihren konkreten Fall transparent durch.
Aus der Praxis
„Ich wollte investieren – aber keinen Fehler machen.“
Berufseinsteiger, 25 Jahre
Ein 25-jähriger Berufseinsteiger wollte langfristig Vermögen aufbauen. Er hatte sich bereits intensiv mit ETFs beschäftigt, war sich aber unsicher, welche Lösung wirklich zu seinen Zielen passt.
Anstatt ihm einfach ein Produkt zu verkaufen, haben wir gemeinsam verschiedene Möglichkeiten verglichen und die Vor- und Nachteile offen besprochen.
Das Ergebnis: Heute baut er Schritt für Schritt Vermögen auf – mit einer Lösung, die flexibel bleibt und langfristig zu seiner Lebensplanung passt.
Unsere Lösung
ETF-Police mit Main Vorsorge: transparent statt Provisionsfalle
Der Ruf der „Fondspolice" leidet unter teuren Altverträgen. Moderne, schlanke Tarife sind ein anderes Produkt, wenn man sie richtig auswählt.
Kostenschlanke Tarife
Wir wählen Policen mit niedrigen Effektivkosten und breiter ETF-Auswahl, der Steuervorteil muss beim Kunden ankommen, nicht beim Versicherer.
Ehrliche Vergleichsrechnung
Police gegen Depot, mit Ihren Zahlen: Sparrate, Horizont, Steuersatz. Wenn das Depot für Sie besser ist, sagen wir das.
Ablaufmanagement inklusive
Zum Rentenbeginn schichten wir schrittweise in ruhigere Anlagen um, in der Police komplett steuerfrei.
Ein Baustein im Gesamtkonzept
Die ETF-Police steht nie allein: Sie f��gt sich in Ihr Vorsorgekonzept aus BU, Altersvorsorge und Absicherung ein.
ETF-Police & Vermögensaufbau, persönlich beraten in Mainfranken
Wir beraten Sie vor Ort in Lohr am Main und im gesamten Landkreis Main-Spessart, von Karlstadt über Marktheidenfeld bis Gemünden. Auch in Würzburg, Aschaffenburg, Miltenberg und Schweinfurt sind wir regelmäßig bei unseren Kunden. Alternativ beraten wir Sie bequem per Video.
Häufige Fragen
Häufige Fragen zur ETF-Police
Was ist eine ETF-Police, und was unterscheidet sie vom ETF-Sparplan?
Eine ETF-Police ist eine fondsgebundene Rentenversicherung, in der Ihr Geld in dieselben ETFs fließt wie in einem Depot, aber im Versicherungsmantel. Der Unterschied liegt in der Besteuerung: Im Depot zahlen Sie auf jeden Gewinn und jedes Umschichten Abgeltungsteuer, in der Police wachsen die Erträge steuerfrei weiter und werden erst bei Auszahlung begünstigt besteuert.
Wie groß ist der Steuervorteil wirklich?
Bei Auszahlung nach dem 62. Lebensjahr und mindestens 12 Jahren Laufzeit ist nur die Hälfte der Erträge steuerpflichtig (Halbeinkünfteverfahren), statt 25 Prozent Abgeltungsteuer auf alles. Bei Verrentung ist es noch weniger: Mit 67 sind nur 17 Prozent der Rente steuerpflichtig. Über 30 Jahre Laufzeit macht das oft mehrere zehntausend Euro Unterschied, trotz der Policenkosten.
Sind die Kosten einer ETF-Police nicht viel zu hoch?
Bei teuren Provisionstarifen: ja. Deshalb setzen wir auf schlanke Tarife mit niedrigen Effektivkosten, bei denen der Steuervorteil die Kosten deutlich überwiegt. Wir rechnen Ihnen beide Welten transparent vor. Depot gegen Police, mit echten Zahlen statt Musterrechnungen.
Komme ich an mein Geld, wenn ich es brauche?
Ja. Moderne ETF-Policen erlauben Zuzahlungen, Entnahmen und Beitragspausen. Sie sind kein starrer Vertrag, sondern ein flexibler Baustein. Für kurzfristige Ziele bleibt daneben ein normales Depot oder Tagesgeld sinnvoll, die Police ist das Langfrist-Fundament.
Wer berät zur ETF-Police in Mainfranken?
Main Vorsorge berät zu ETF-Policen und Vermögensaufbau in Lohr am Main, Karlstadt, Marktheidenfeld, Würzburg, Aschaffenburg, Miltenberg und Schweinfurt, persönlich oder per Video. Wir zeigen transparent Kosten, Fondsauswahl und Steuerwirkung, bevor Sie sich entscheiden.
Unverbindlich & kostenfrei
Lassen Sie Ihre ETFs für die Rente arbeiten, steuerlich optimiert
Im kostenfreien Erstgespräch rechnen wir Depot gegen Police für Ihre konkrete Sparrate und Laufzeit. Transparent, mit allen Kosten, und mit einer klaren Empfehlung.
- Antwort innerhalb von 24 Stunden, persönlich, kein Callcenter
- Oder direkt anrufen: 09352 5081880
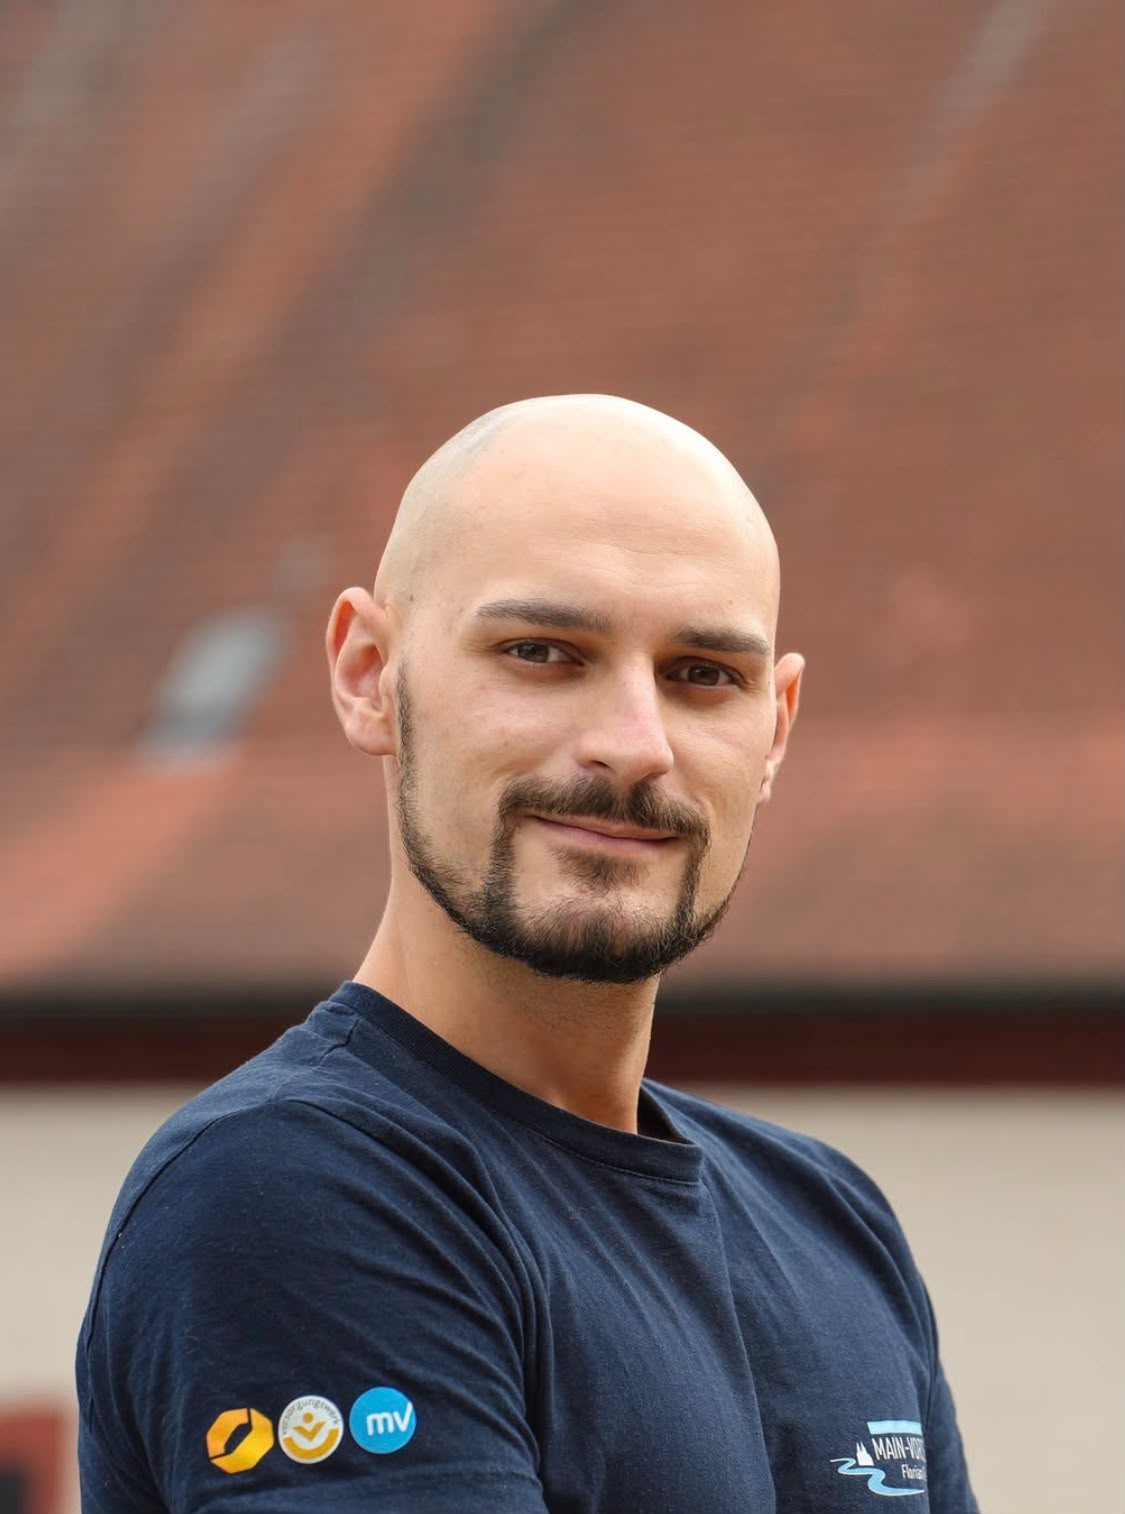
Florian Riedmann
Ihr persönlicher Ansprechpartner
„Florian weiß, wovon er redet, und versucht einem nicht irgendwas anzudrehen, sondern gibt einem das mit, was man braucht.“